7 papiers importants que personne ne t'explique
Relevé de compte, avis d'impôt, tableau d'amortissement : ces papiers importants arrivent chaque mois ou chaque année, et on regarde souvent un seul chiffre avant de les ranger. Pourtant, chacun contient deux ou trois lignes qui peuvent te coûter de l'argent ou t'ouvrir des droits. Voici, document par document, ce qu'il faut lire, ce qu'il faut vérifier et à qui écrire en cas d'erreur, avec les règles en vigueur au 15 novembre 2026.
L'essentiel en 30 secondes
- Relevé de compte : le total des frais du mois doit y figurer, et la commission d'intervention est plafonnée à 8 € par opération et 80 € par mois. Un prélèvement jamais autorisé se conteste jusqu'à 13 mois après le débit.
- Avis d'impôt : depuis 2026, il n'arrive plus par la poste sauf demande. Ton revenu fiscal de référence (cadre « Vos références ») ouvre par exemple le LEP jusqu'à 23 028 € pour une part.
- Une erreur dans ta déclaration faite en ligne en 2026 ? La correction en ligne est ouverte jusqu'au 30 novembre 2026 inclus.
- Prêt immo : au taux moyen d'octobre 2026, la 1re mensualité d'un prêt de 200 000 € sur 20 ans paie plus d'intérêts que de capital. L'assurance emprunteur se change à tout moment.
- Crédit renouvelable : la loi limite le remboursement à 36 mois jusqu'à 3 000 €, 60 mois au-delà.
- Relevé de carrière : consultable à tout âge sur info-retraite.fr. Une période manque ? Signale-la à ta caisse, preuves à l'appui, et garde tes fiches de paie jusqu'à ta retraite.
- Assurances : sur ton assurance-vie, regarde d'abord les frais annuels. Une inondation est en général indemnisée au titre des catastrophes naturelles : déclaration au plus tard 30 jours après l'arrêté, franchise de 380 €.
1. Comment lire un relevé de compte bancaire, ligne par ligne
Le solde n'est que la dernière ligne. Ce qui compte, c'est ce qui l'a fait bouger :
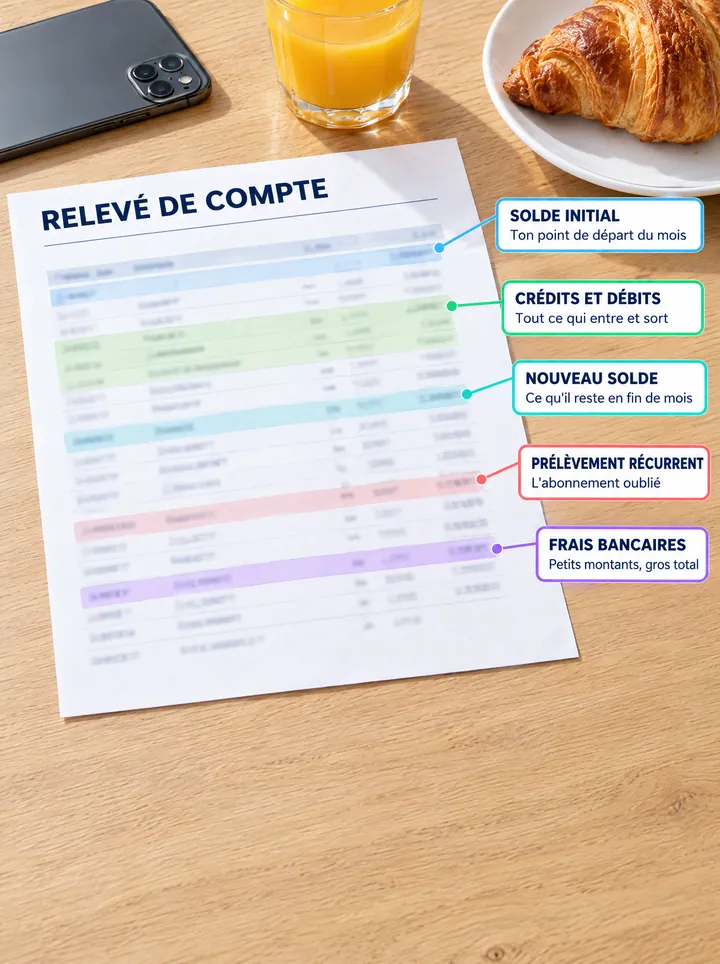
- Solde initial et nouveau solde : ce que tu avais au début de la période, ce qu'il reste à la fin.
- Prélèvements récurrents : abonnements, assurances, box… Repère ceux que tu n'utilises plus.
- Frais bancaires : ils doivent être clairement identifiables, et le total des frais prélevés dans le mois doit figurer sur le relevé.
Les plafonds légaux à connaître, selon la Banque de France :
| Frais | Plafond |
|---|---|
| Commission d'intervention | 8 € par opération, 80 € par mois (4 € et 20 € pour les clients fragiles) |
| Prélèvement ou virement rejeté | 20 € par rejet, et jamais plus que le montant rejeté |
| Chèque rejeté | 30 € pour un chèque de 50 € ou moins, 50 € au-delà |
Avant de prélever des frais d'incident, la banque doit te prévenir au moins 14 jours à l'avance : tu peux contester dès ce courrier. Chaque janvier, elle t'envoie aussi le récapitulatif annuel des frais de l'année.
Un prélèvement que tu ne reconnais pas ?
- Tu avais signé l'autorisation, mais le débit te paraît anormal : tu as 8 semaines après le débit pour le contester. La banque rembourse dans les 10 jours ouvrables.
- Tu n'as jamais rien autorisé : tu as 13 mois. La banque doit rembourser au plus tard à la fin du premier jour ouvrable qui suit ta demande.
- C'est un abonnement pris en ligne que tu veux arrêter : depuis le 1er juin 2023, il doit pouvoir se résilier en ligne, gratuitement, en « 3 clics ».
La banque ne répond pas ? Après une réclamation écrite restée 2 mois sans réponse (15 jours pour un litige sur un paiement), tu peux saisir gratuitement son médiateur. Ses coordonnées figurent sur… ton relevé de compte.
Ouvrir Banque de France, les frais bancaires ↗
2. Comprendre son avis d'imposition : les 5 lignes à lire
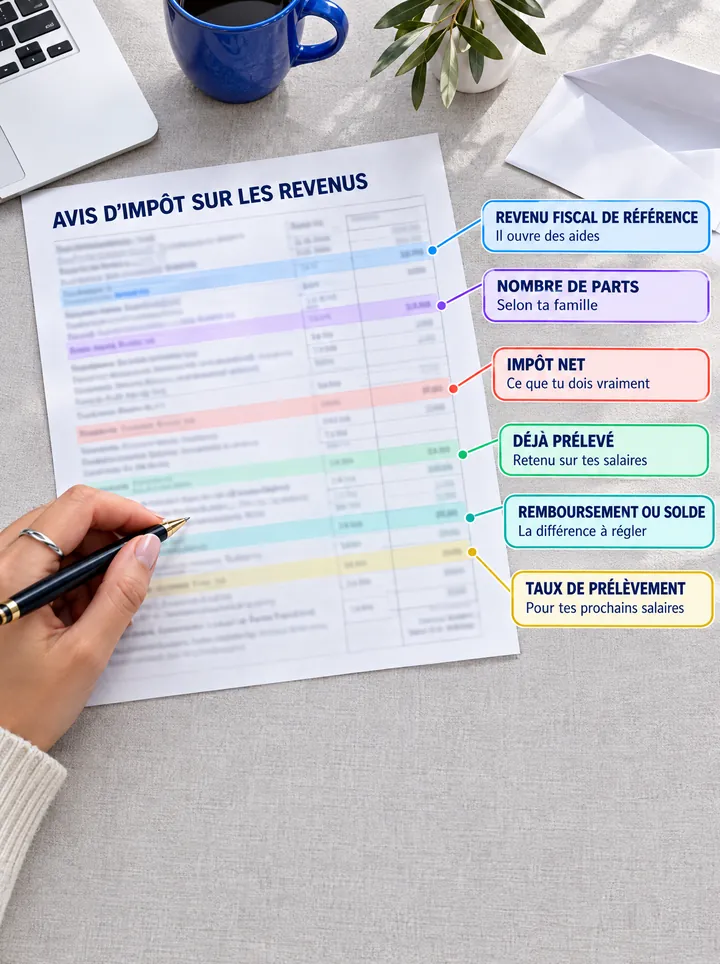
Plus de courrier par défaut. Depuis 2026, l'avis d'impôt sur le revenu n'est plus envoyé par la poste, sauf si tu l'avais demandé avant le 15 juin 2026. Il se consulte dans ton espace Finances publiques sur impots.gouv.fr, rubrique « Documents », ou dans l'appli impots.gouv. La plupart des avis sont en ligne fin juillet ou début août.
Les lignes à lire, dans cet ordre :
- Le nombre de parts : il dépend de ta situation de famille, et tout le calcul en découle.
- Le revenu fiscal de référence : c'est le chiffre qui ouvre des droits (voir la partie suivante).
- L'impôt net, et ce qui a déjà été prélevé à la source pendant l'année.
- Le solde : remboursement ou reste à payer.
- Ton taux de prélèvement à la source : il est recalculé et modifié chaque année en septembre.
Remboursement ou reste à payer ? En 2026, les remboursements par virement sont arrivés le 24 ou le 31 juillet. Un reste à payer de 300 € ou moins est prélevé en une fois en septembre (le 25 septembre en 2026) ; au-delà, en 4 fois, de septembre à décembre.
Un remboursement ne veut pas toujours dire que tu as trop payé : il peut venir de crédits ou de réductions d'impôt.
Une erreur ? Si tu as déclaré en ligne ou sur l'appli, la correction en ligne est ouverte jusqu'au 30 novembre 2026 inclus : espace Finances publiques, « Accéder à la correction en ligne ». Elle ne permet pas de changer ta situation de famille, ton adresse ou ton état civil. Passé cette date, il reste la réclamation : pour l'impôt sur les revenus de 2025, mis en recouvrement en 2026, tu as jusqu'au 31 décembre 2028.
Ouvrir impots.gouv.fr, avis d'impôt sur les revenus ↗
3. Revenu fiscal de référence : où le trouver et à quoi il sert
Le revenu fiscal de référence (RFR) n'est ni ton salaire ni ton revenu imposable. L'administration le calcule à partir des revenus que tu as déclarés : elle part du revenu net imposable, puis ajoute ou retire certains éléments.
Où le trouver : en première page de ton avis d'impôt, dans le cadre « Vos références ». Quand une démarche te le demande, c'est en général celui de ton dernier avis.
À quoi il sert : c'est la clé d'entrée de nombreux droits.
- l'ouverture d'un LEP (Livret d'épargne populaire) ;
- le chèque énergie ;
- un logement social et certaines bourses ;
- le taux de CSG sur une pension ou des allocations ;
- certains avantages fiscaux, comme le crédit d'impôt pour adapter son logement.
Exemple concret, le LEP en 2026 (métropole) : la banque vérifie ton RFR sur l'avis 2025 ou sur l'avis 2026. Le plafond est de 23 028 € pour une part, plus 6 149 € par demi-part. Les dépôts sont plafonnés à 10 000 €.
| Nombre de parts (sur ton avis) | RFR maximum pour ouvrir un LEP en 2026 |
|---|---|
| 1 | 23 028 € |
| 1,5 | 29 177 € |
| 2 | 35 326 € |
| 2,5 | 41 475 € |
| 3 | 47 624 € |
Montants calculés à partir du barème publié par service-public.fr (métropole). Ton RFR en main, teste aussi tes droits sur le simulateur public Mes droits sociaux, présenté dans notre guide des sites gratuits de l'État pour connaître ses aides.
4. Tableau d'amortissement : où part chaque euro de ton prêt immo
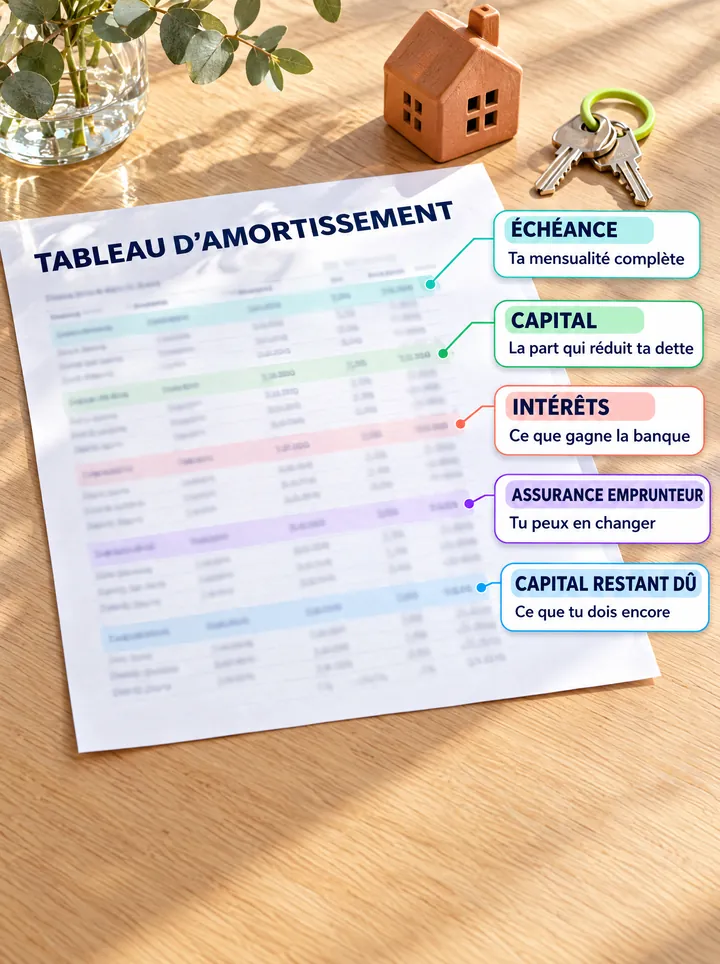
Le tableau d'amortissement détaille chaque échéance de ton prêt : la part qui paie les intérêts (ce que gagne la banque), la part qui rembourse le capital, et le capital restant dû.
Exemple : 200 000 € empruntés sur 20 ans à 3,54 %, le taux moyen sur 20 ans relevé en octobre 2026 par l'Observatoire Crédit Logement/CSA. Mensualité hors assurance : 1 164,03 €.
| Année | Intérêts payés | Capital remboursé | Reste dû en fin d'année |
|---|---|---|---|
| 1re | 6 967 € | 7 001 € | 192 999 € |
| 5e | 5 904 € | 8 065 € | 162 382 € |
| 10e | 4 345 € | 9 624 € | 117 492 € |
| 15e | 2 484 € | 11 484 € | 63 924 € |
| 20e | 264 € | 13 704 € | 0 € |
Ce qu'il faut voir : la toute première mensualité, c'est 590 € d'intérêts pour 574 € de capital. Après 10 ans, à mi-parcours, tu dois encore 117 492 €, soit 59 % de la somme empruntée. Au total, les intérêts coûtent 79 368 €, hors assurance et frais.
Trois leviers à connaître :
- L'assurance emprunteur se change à tout moment depuis la loi Lemoine : dès le 1er juin 2022 pour les nouveaux prêts, depuis le 1er septembre 2022 pour tous.
- Rembourser plus tôt : pour un prêt à taux fixe, les indemnités de remboursement anticipé ne peuvent dépasser ni 6 mois d'intérêts sur la somme remboursée, ni 3 % du capital restant dû. Elles ne sont pas dues si tu vends après une mutation, un licenciement ou un décès (le tien ou celui de ton conjoint). Ton contrat peut exiger un remboursement d'au moins 10 % du montant initial, sauf si tu soldes tout.
- Le taux d'usure, le taux maximal autorisé : 5,40 % pour un prêt à taux fixe de 20 ans et plus, au 4e trimestre 2026.
Ouvrir Service-public.fr, remboursement anticipé d'un prêt immobilier ↗
5. Crédit renouvelable : la durée maximum fixée par la loi
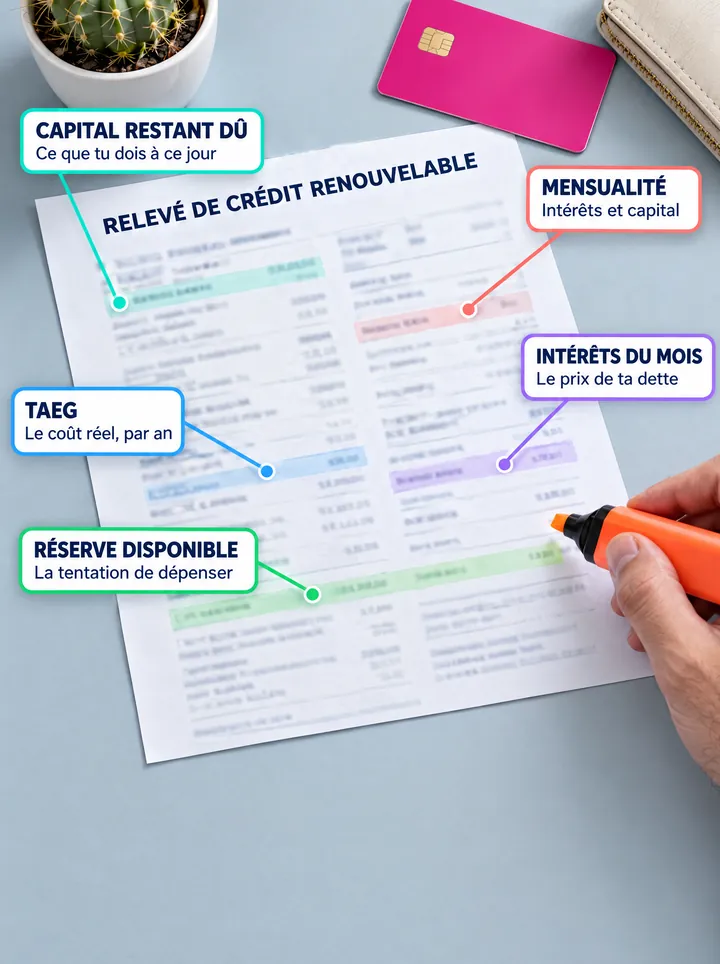
Le crédit renouvelable (ou « revolving ») est une réserve d'argent qui se reconstitue à mesure que tu rembourses. Le prêteur doit t'envoyer chaque mois un relevé à jour. Regarde surtout le capital restant dû, les intérêts du mois, le TAEG et la réserve disponible, celle qui donne envie de dépenser.
Ce que la loi impose en France :
- un remboursement en 36 mois maximum si le crédit est de 3 000 € ou moins, 60 mois au-delà ;
- une part de capital remboursée à chaque échéance, et une mensualité d'au moins 15 € ;
- un contrat d'un an : le prêteur t'envoie les conditions de reconduction 3 mois avant l'échéance, et tu peux les refuser au plus tard 20 jours avant ;
- pour un achat de plus de 1 000 €, on doit aussi te proposer un crédit amortissable classique, pour comparer.
Ce que ça coûte : 3 000 € à 20 % (taux débiteur annuel pris pour l'exemple, sous le taux d'usure de 23,60 % fixé au 4e trimestre 2026 pour les prêts de 3 000 € ou moins), remboursés en 36 mois, c'est 111,49 € par mois et 1 013,67 € d'intérêts. Le coût réel dépend de ton contrat et de l'assurance.
Pour comparer : aux États-Unis, ne rembourser que le minimum sur 3 000 $ de carte de crédit à 22,15 % peut prendre 133 mois, soit 11 ans. En France, la loi ne le permet pas.
Ouvrir Service-public.fr, le crédit renouvelable ↗
6. Relevé de carrière : comment le vérifier et corriger une erreur
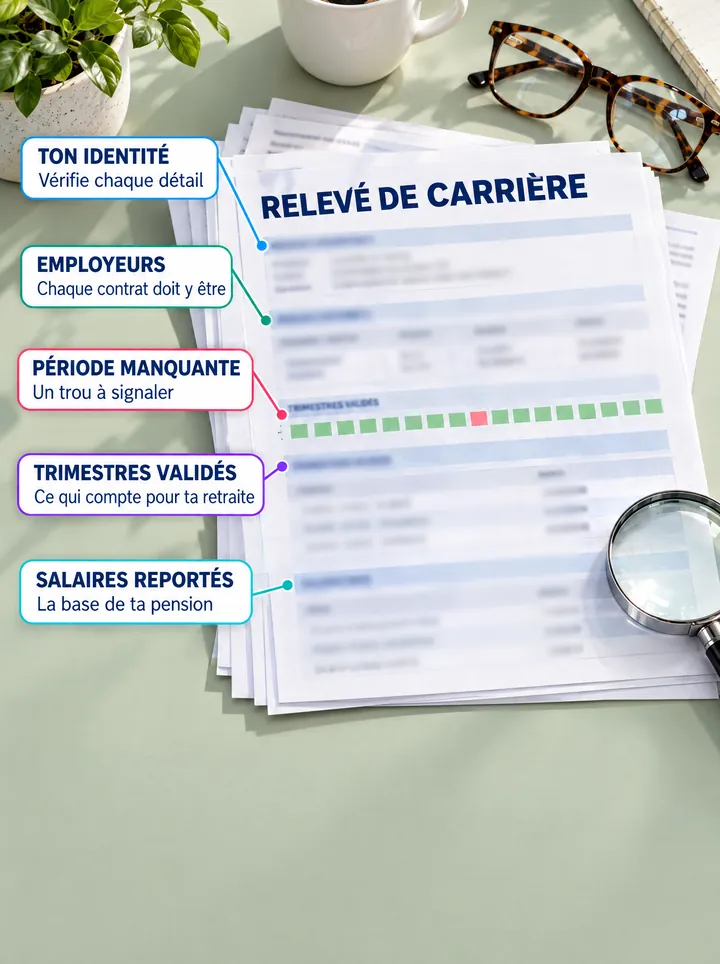
Ton relevé de carrière liste tes régimes de retraite, tes revenus et les droits acquis (trimestres et points), année par année. Tu le reçois automatiquement à 35 ans puis tous les 5 ans ; dès 55 ans, une estimation de ta future pension s'y ajoute. Mais il se consulte à tout âge sur info-retraite.fr, dans ton compte retraite (connexion avec FranceConnect).
Ce qu'il faut vérifier, ligne par ligne :
- chaque employeur et chaque année, sans trou ;
- les périodes de chômage et d'arrêt de travail, dont le congé maternité ;
- le service militaire et les jobs d'été ;
- les salaires reportés, à comparer avec tes fiches de paie.
Une ligne manque ?
- Dès 55 ans : le service « Corriger ma carrière » de ton compte retraite transmet ta demande à tes régimes. Tu y déposes tes justificatifs et tu suis l'avancement.
- Avant 55 ans : la correction est aussi possible, mais tu écris directement à la caisse concernée, preuves à l'appui. Dans tous les cas, le plus tôt est le mieux.
Les preuves à garder : fiches de paie (jusqu'à la liquidation de ta retraite), contrats et certificats de travail, attestations d'indemnités journalières (maladie, maternité), relevés annuels du chômage, justificatifs de travail à l'étranger.
Dès 45 ans, tu peux aussi demander un entretien information retraite gratuit à l'une de tes caisses, par téléphone, courrier ou e-mail : un point sur ta carrière et des simulations de pension.
Ouvrir Info Retraite, le site commun à tous les régimes ↗
7. Frais d'assurance-vie : ce que ton relevé annuel doit montrer
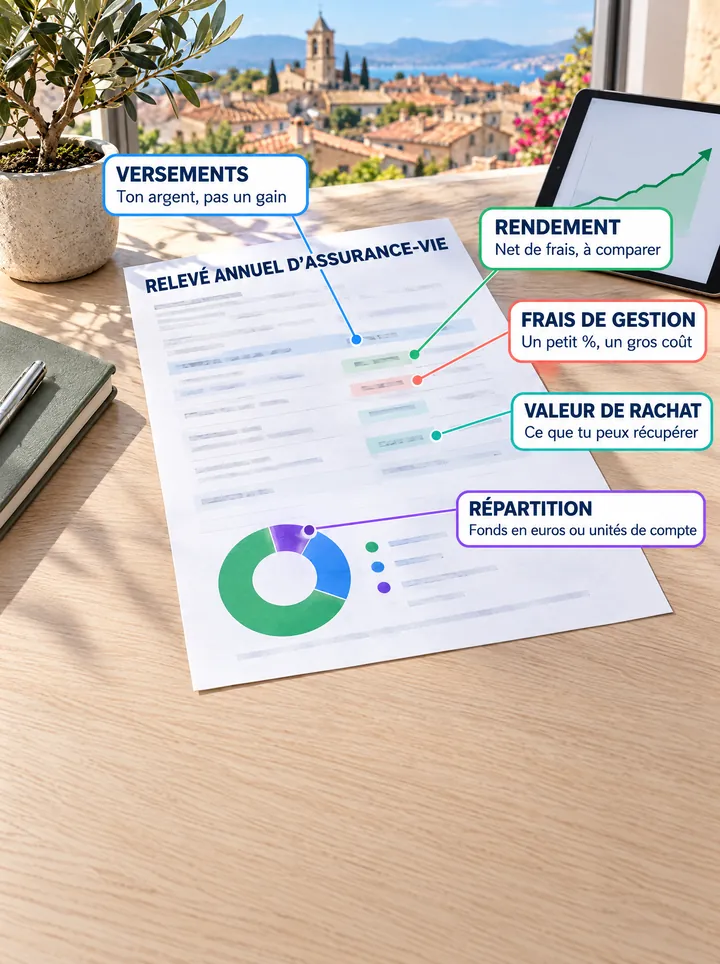
Chaque année, ton assureur doit t'informer sur ton contrat : la valeur de rachat (ce que tu pourrais récupérer), le rendement garanti, la participation aux bénéfices et, pour les unités de compte, leur valeur et les frais prélevés. Pour les unités de compte, une information au moins trimestrielle s'ajoute.
Les frais à repérer : frais d'entrée ou sur versement, frais de gestion (prélevés chaque année), frais d'arbitrage, et frais des supports eux-mêmes en unités de compte. L'assureur doit les présenter sur son site dans un tableau standard, catégorie par catégorie. Les frais à l'entrée et sur versement ne peuvent pas dépasser 5 % des sommes versées dans l'année.
Ce sont les frais annuels qui pèsent le plus. L'AMF l'écrit : « Les frais prélevés chaque année ont plus d'impact sur le rendement que les frais prélevés au départ. »
| 10 000 € placés 20 ans à 4 % par an avant frais | Capital au bout de 20 ans |
|---|---|
| Frais annuels de 0,5 % | 19 898 € |
| Frais annuels de 2 % | 14 859 € |
| Écart | 5 039 € |
Calcul du Média Utile, frais déduits du rendement chaque année, avant impôts et prélèvements sociaux. Tu viens de signer et tu as un doute ? Tu as 30 jours calendaires pour renoncer au contrat.
Ouvrir Service-public.fr, contrat d'assurance-vie ↗
8. Assurance habitation et inondation : ce qui est vraiment couvert
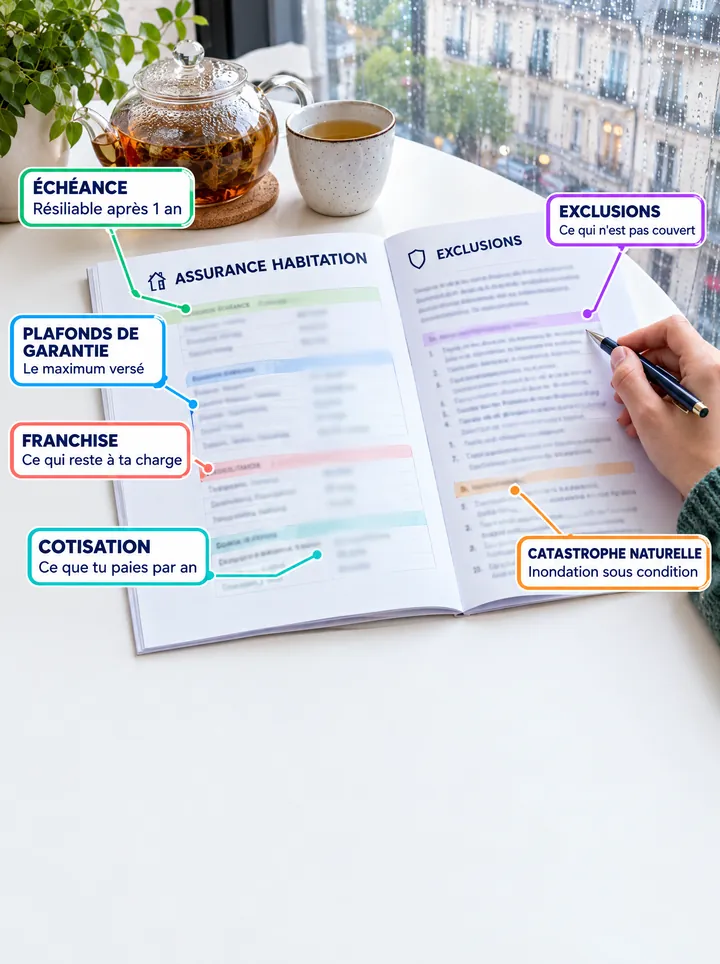
Dans ton contrat, cherche quatre choses : les plafonds de garantie, la franchise (ce qui reste à ta charge), les exclusions et la date d'échéance. Puis vérifie le cas que tout le monde croit couvert d'office : l'inondation.
L'inondation, sous condition. Elle est en général indemnisée au titre des catastrophes naturelles, ce qui suppose :
- un contrat qui couvre les biens touchés, comme une multirisque habitation ;
- un arrêté interministériel qui reconnaît l'état de catastrophe naturelle dans ta commune, publié au Journal officiel ;
- une déclaration à ton assureur dès que possible, et au plus tard 30 jours après la publication de l'arrêté, de préférence en recommandé avec accusé de réception.
La franchise légale est de 380 € pour une habitation (1 520 € pour les dégâts liés à la sécheresse). L'assureur doit verser une provision dans les 2 mois suivant la remise de ton état estimatif des dommages ou la publication de l'arrêté, puis l'indemnisation complète dans un délai de 3 mois.
Certains contrats prévoient une garantie spécifique : vérifie la tienne.
Pour savoir si ton adresse est exposée, le site public Géorisques liste gratuitement les risques connus, inondation comprise : on t'explique comment dans notre guide sur Géorisques et les autres sites gratuits de l'État. Ton contrat ne te convient plus ? Après la première année, il se résilie à tout moment.
Ouvrir Service-public.fr, catastrophe naturelle : indemnisation ↗
Une erreur sur un document : qui contacter et dans quel délai
Les délais sont souvent courts. Le tableau récapitulatif :
| Problème | À qui t'adresser | Délai |
|---|---|---|
| Prélèvement autorisé, montant contesté | Ta banque | 8 semaines après le débit |
| Prélèvement ou paiement non autorisé | Ta banque | 13 mois après le débit |
| Frais contestés sans réponse | Médiateur de ta banque (gratuit) | Après 2 mois sans réponse (15 jours pour un paiement), au plus tard 1 an après ta réclamation écrite |
| Erreur dans ta déclaration 2026 | Correction en ligne, sur impots.gouv.fr | Jusqu'au 30 novembre 2026 inclus |
| Erreur sur ton impôt 2026, après cette date | Réclamation à l'administration fiscale | Jusqu'au 31 décembre 2028 |
| Conditions de reconduction d'un crédit renouvelable | Ton prêteur | Refus au plus tard 20 jours avant la reconduction |
| Période manquante sur ton relevé de carrière | Ta caisse de retraite (« Corriger ma carrière » dès 55 ans) | Le plus tôt possible |
| Inondation reconnue catastrophe naturelle | Ton assureur | 30 jours après la publication de l'arrêté |
| Assurance-vie signée trop vite | Ton assureur | 30 jours calendaires pour renoncer |
Pour tout ce qui engage un délai, écris (un recommandé avec accusé de réception reste la meilleure preuve) et garde une copie.
Combien de temps garder ces papiers ?
| Document | Durée minimale de conservation |
|---|---|
| Relevés de compte | 5 ans à partir de la date de l'opération |
| Avis d'impôt sur le revenu | Jusqu'au 31 décembre de la 2e année après la mise en recouvrement (fin 2028 pour l'avis 2026) |
| Contrat de prêt, immobilier ou à la consommation, et justificatifs | 5 ans après la fin du prêt |
| Fiches de paie | Jusqu'à la liquidation de ta retraite |
| Contrat d'assurance-vie | Sans limite |
| Contrat d'assurance habitation | 2 ans après sa fin (quittances : 2 ans) |
Ce sont des minimums : garder plus longtemps peut toujours servir de preuve. Tu archives tout en PDF dans Google Drive ? Ces fichiers comptent dans ton espace Google : voici comment libérer du stockage Gmail sans rien perdre.
Ouvrir Service-public.fr, durée de conservation des papiers ↗
Questions fréquentes
Où trouver mon revenu fiscal de référence ?
En première page de ton avis d'impôt, dans le cadre « Vos références ». L'avis se télécharge dans ton espace Finances publiques sur impots.gouv.fr, rubrique « Documents ».
Pourquoi je n'ai pas reçu mon avis d'imposition par courrier ?
Depuis 2026, il est seulement consultable en ligne (espace Finances publiques ou appli impots.gouv). Il n'arrive par la poste que si tu l'as demandé, avant le 15 juin pour l'avis 2026.
Combien de temps faut-il garder ses relevés bancaires ?
Au moins 5 ans à partir de la date de chaque opération.
Quelle est la durée maximum d'un crédit renouvelable ?
36 mois maximum si le crédit est de 3 000 € ou moins, 60 mois au-delà. Le contrat dure un an et se reconduit chaque année.
Comment corriger mon relevé de carrière avant 55 ans ?
Le service en ligne « Corriger ma carrière » n'ouvre qu'à 55 ans. Avant, écris directement à la caisse de retraite concernée avec tes justificatifs (fiches de paie, contrats, attestations).
Quels sont les frais d'une assurance-vie ?
Frais d'entrée ou sur versement (5 % des sommes versées dans l'année au maximum), frais de gestion annuels, frais d'arbitrage et frais des unités de compte. Les frais annuels pèsent le plus : 1,5 point d'écart coûte plus de 5 000 € sur 10 000 € placés 20 ans à 4 %.
Mon assurance habitation couvre-t-elle une inondation ?
En général oui, au titre des catastrophes naturelles, si un arrêté visant ta commune est publié au Journal officiel. Déclaration au plus tard 30 jours après sa publication ; franchise de 380 €.
Comment contester un prélèvement inconnu sur mon compte ?
Écris à ta banque : 8 semaines après le débit si tu avais signé une autorisation, 13 mois si tu n'as jamais rien autorisé. Dans ce second cas, elle doit rembourser au plus tard à la fin du premier jour ouvrable.
Contenu informatif, pas un conseil financier, fiscal ou juridique personnalisé. Règles valables en France métropolitaine au 15 novembre 2026 ; les exemples chiffrés sont indicatifs. Pour ta situation, adresse-toi à ta banque, ton assureur, ta caisse de retraite ou ton service des impôts. Le Média Utile n'a aucun lien avec ces organismes.
Sources
- Banque de France, « Les frais bancaires », consulté le 15 novembre 2026 : banque-france.fr
- Justice.fr (Service Public / DILA), « Prélèvement bancaire » : délais de contestation : justice.fr
- Ministère de l'Économie, résiliation en ligne des contrats « en 3 clics », 1er juin 2023 : presse.economie.gouv.fr
- Service-public.fr, « Médiateur bancaire : comment y recourir ? », vérifié le 28 juillet 2026 : service-public.gouv.fr
- impots.gouv.fr, « Avis d'impôt sur les revenus », modifié le 7 avril 2026 : impots.gouv.fr
- impots.gouv.fr, ouverture du service de correction en ligne (29 juillet - 30 novembre 2026) : impots.gouv.fr
- impots.gouv.fr, « Délais de réclamation » : impots.gouv.fr
- Service-public.fr, « Prélèvement à la source », vérifié le 15 avril 2026 : service-public.gouv.fr
- La finance pour tous, remboursements et soldes d'impôt 2026, 23 juillet 2026 : lafinancepourtous.com
- Service-public.fr, « Qu'est-ce que le revenu fiscal de référence ? » : service-public.gouv.fr
- Service-public.fr, « Livret d'épargne populaire (LEP) », vérifié le 1er août 2026 : service-public.gouv.fr
- Observatoire Crédit Logement/CSA, analyse d'octobre 2026 : lobservatoire.creditlogement.fr
- Ministère de l'Économie, changer d'assurance emprunteur : economie.gouv.fr
- Service-public.fr, remboursement anticipé d'un prêt immobilier, vérifié le 16 septembre 2026 : service-public.gouv.fr
- Banque de France, taux d'usure du 4e trimestre 2026 : banque-france.fr
- Service-public.fr, « Crédit renouvelable », vérifié le 12 juin 2026 : service-public.gouv.fr
- Code de la consommation, article D312-27 (Légifrance) : legifrance.gouv.fr
- eCFR, 12 CFR 1026.7 (États-Unis, avertissement sur le paiement minimum) : ecfr.gov
- Justice.fr (Service Public / DILA), « Préparer sa retraite », mis à jour le 1er janvier 2026 : justice.fr
- La finance pour tous, « Vérifier et corriger ses droits à la retraite », 22 janvier 2026 : lafinancepourtous.com
- Info Retraite, dossier de presse sur le droit à l'information retraite : info-retraite.fr
- Service-public.fr, contrat d'assurance-vie : souscription, vérifié le 8 octobre 2026 : service-public.gouv.fr
- Code des assurances, article L132-22 (Légifrance) : legifrance.gouv.fr
- AMF, « Les frais des placements financiers », 2023 : amf-france.org
- Service-public.fr, catastrophe naturelle ou technologique : indemnisation, vérifié le 10 avril 2026 : service-public.gouv.fr
- Service-public.fr, résiliation d'une assurance habitation : service-public.gouv.fr
- Service-public.fr, « Durée de conservation des papiers », vérifié le 13 octobre 2026 : service-public.gouv.fr
 7 sites gratuits de l'État que presque personne ne connaît
 Stockage Gmail plein : 7 étapes avant de payer Google